

 400-967-6638

这篇文章先用一张表说明五种模式,再逐一拆解,最后结合数千家客户服务经验给出选型框架和六类常见陷阱。这些用工模式区别在哪,企业自身该怎么选、哪些坑要绕开……文中一一揭晓。
概念澄清:灵活用工的"广义"与"狭义"
行业里灵活用工有两个常被混用的口径,先分清楚,后面才不乱:
-
广义:所有非传统全日制固定雇佣的统称,是一个大伞,涵盖非全日制用工、劳务派遣、业务外包、平台用工、共享员工等多种形态——它们的共同点是不按全职固定雇佣。
-
狭义(本文采用):特指关系性质多元的弹性形态——既可能是特殊形式的劳动关系(如非全日制用工,仍签劳动合同),也可能是民事合作关系(平台/项目/共享员工)。
记不住的时候,用这几句口诀:
判断签的到底是哪类,最简单的办法是看一个问题:劳动合同(或用工关系)最后跟谁签?
-
跟自己企业签 → 自有员工,或者人事事务外包(劳动关系在企业,只是把事务外包出去); -
跟派遣公司签、企业方指挥管理 → 劳务派遣; -
跟承包方签、承包方管人交成果 → 劳务外包; -
看具体合作形式(非全日制/平台合作/短期项目)→ 灵活用工(狭义)。
一、自有员工
企业和劳动者直接签劳动合同,管理、薪酬、社保、解除等全流程都由企业自己负责,这是常见的用工形式,管理责任也最集中。
- 适用:核心管理岗、技术研发骨干、需要长期培养和忠诚度的岗位。
- 优势:管理直接、凝聚力强,商业秘密和核心技术更好保护。
- 特点:固定成本高,解雇和裁员的法律程序与补偿成本也高,业务波动时调整空间有限。
多数企业把自有员工集中在真正核心的岗位上,把那些能标准化、能外包的事务性工作分出去。
二、劳务派遣
劳务派遣是三方关系:派遣单位跟劳动者签劳动合同,把人派到用工单位,由用工单位实际指挥管理。实际运作中三条红线不能碰:
1、岗位限三性:只能在临时性(存续不超过6个月)、辅助性、替代性岗位使用(《劳务派遣暂行规定》第三条)。
2、比例不超10%:用工单位使用的被派遣劳动者数量,不能超过用工总量的10%(《劳务派遣暂行规定》第四条)。
3、派遣单位要有资质:经营劳务派遣业务必须取得《劳务派遣经营许可证》。
三、劳务外包(业务外包)
劳务外包说到底是买结果:企业把某项业务或职能整体包给承包方,由承包方自己组织人员、管理过程、交付成果,发包方按成果付钱。判断是不是真外包,看两点:
结算依据:以交付成果或项目整体作为计价标的,还是以用工人数或工时作为计价标的?前者契合业务外包的法律特征,后者易被认定为劳动力派遣性质。
管理权属:谁在排班、考勤、考核、发号施令?如果发包方直接管外包人员,管理权还在你手里,外包的风险隔离作用就弱了。
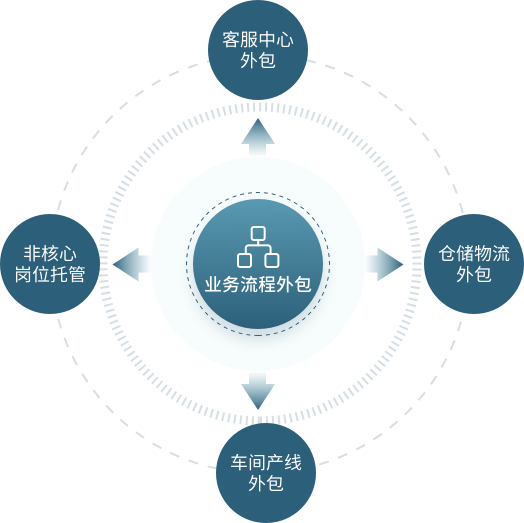
适用:安保、保洁、餐饮、IT运维、物流仓储、客服中心、产线包装这类非核心、能标准化的业务,整体剥离出去。
主要风险:"假外包真派遣"——合同写的是外包,实际却是发包方直接管人、按人头算钱。一旦被穿透认定,就要按劳务派遣的规则处理,用工单位得承担连带责任。
四、人事事务外包(人力资源外包)
人事事务外包很容易被误解,这里把口径说清楚:员工还是跟你的企业签劳动合同,劳动关系主体不变;外包服务商只是受委托,代办招聘、薪酬核算、社保/公积金依法缴纳、档案这些事务性工作,不是把人转出去。
适用:想保留员工归属感和劳动关系主导权,又想降低人事事务性管理成本,或者内部暂时没有专职HR团队的企业。
另外提醒一点:即便在真实劳动关系中,用人单位和劳动者约定"不缴社保"的,该约定同样无效——员工自愿弃保,并不能免除企业的法定参保义务。
五、灵活用工
先厘清口径。灵活用工不是《劳动法》里的法定概念,而是一个行业统称,分两个层面:
广义层面:所有非传统全日制固定雇佣的用工方式,是一个大伞,涵盖非全日制用工、劳务派遣、业务外包、平台用工、共享员工等。
狭义层面(本文采用):特指关系性质多元、通常不建立标准劳动关系的弹性形态,主要是非全日制用工、短期项目用工、平台/共享员工。
适用:业务波动大、项目制工作、零散短期服务,能把一部分固定人力成本变成可变成本,淡季不养闲人。
合规边界:灵活不等于可以无视规则。如果名为合作、实际直接管理并且具备劳动关系特征,还是可能被认定为事实劳动关系,带来补缴社保、支付二倍工资等后果。
最高人民法院2024年发布的第42批指导性案例明确,法院认定时要看用工事实,综合判断劳动者对工作时间和工作量的自主决定程度、劳动过程受管理控制程度、是否要遵守单位的工作规则和纪律奖惩、工作是否持续、能不能决定或改变交易价格等因素。签好书面协议、明确关系性质、避免直接人身管理,才是守住边界的办法。
四个维度,先内部提问:
业务需求:岗位是核心还是辅助?长期稳定还是短期波动?
管理成本:企业内部愿不愿意、能不能直接管人?有没有管理带宽?
风险承担:能承受多大的用工连带责任和合规风险?
合规底线:有没有碰到"三性""10%比例"这些法定限制?
场景化选型参考
|
|
|
|
|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
决策路径
岗位性质(核心/辅助?长期/波动?)→ 管理意愿(是否直接管人?)→ 风险承受(能接多少连带责任?)→ 合规检查(比例、三性、资质是否达标?)四步走完,模式基本就清楚了。
混合用工常态化
现实中,很少企业只用一种模式。更常见的做法是按岗位分层:核心岗自有化、波动岗灵活化、非核心业务外包化、事务性工作托管化。关键是分层清晰、边界清楚,合同和证据链都要完整。
陷阱一:假外包真派遣:把外包人员当自己人直接排班、考勤、考核,签的却是外包合同。
后果:被劳动监察或司法穿透认定为劳务派遣,由派遣单位支付工伤保险待遇,用工单位依法承担连带赔偿责任。
避坑:管成果不管人,按项目结算不按人头算;让承包方真正行使管理权。
陷阱二:派遣超比例:被派遣劳动者超过用工总量的10%。
后果:违反《劳务派遣暂行规定》,劳动行政部门可责令限期改正;逾期不改正的,按《中华人民共和国劳动合同法》第九十二条以每人五千元以上一万元以下罚款。
超比例还可能被税务机关质疑业务实质,带来社保补缴和企业所得税扣除方面的风险。此外需要留意的是,在高新技术企业认定中,科技人员统计包括在职、兼职和临时聘用人员,但劳务派遣人员不计入内——这意味着依靠派遣人员凑科技人员占比的做法无法通过高企认定。
避坑:定期盘点派遣比例,超标部分及时转外包或转自有招聘。
陷阱三:把人员外包当成业务外包签。签的是人员外包/岗位外包,但实质还是发包方直接管理人、按人头付费。
后果:管理权和用工风险仍留在企业方,容易被认定成假外包真派遣。
避坑:先想清企业要的是按人头配置劳动力,还是购买业务成果;要做业务外包,就从合同、管理权、结算方式上真正按买成果来设计。
陷阱五:灵活用工关系不清,把本应建立劳动关系的工作,包装成合作来处理。
后果:被认定为事实劳动关系,要补缴社保、支付未签合同的二倍工资等。
避坑:签书面协议明确关系性质;避免直接人身管理、固定考勤和长期排他;结算和成果交付留好痕迹。
陷阱六:社保红线,通过虚构劳动关系挂靠代缴社保,既不受法律保护,相关协议也被多地法院判定无效。企业应当在真实劳动关系基础上依法为员工参保,把社保合规当作用工管理的底线。
没有哪种用工模式能适合所有企业。选的时候,得看岗位性质、业务阶段、管理能力和合规要求。我们总结了一些建议:
-
先诊断,后选型:先把岗位按核心/辅助、长期/波动盘一遍,再决定模式,别反过来。
-
合规是底线:2026年的监管环境下,比例、三性、资质、社保、发票每一环都在收紧,心存侥幸的代价越来越高。
-
留痕是关键:合同、支付凭证、管理记录、成果验收单,全都留好。真出了争议,证据链就是你的护城河。
用工结构看着是HR的操作题,实际牵动的是企业的成本、风险和效率。这道题做对了,企业在不确定的环境里才能既轻快又稳当。
附:4个高频问题(FAQ)
Q1:劳务派遣和劳务外包怎么区分?
看两点:劳动合同跟谁签、管理权在谁手。派遣是派遣单位签合同、用工单位指挥管理;外包是承包方签合同、承包方自主管理并交付成果。
Q2:人事事务外包,社保到底谁交?
员工与企业签劳动合同,社保由企业作为用人单位依法缴纳,外包商受委托代办手续。这跟"虚构劳动关系挂靠代缴"不是一回事。
Q3:灵活用工(狭义)会被认定劳动关系吗?
有可能。如果名为合作、实际对从业者实施支配性劳动管理(如派单、考核、奖惩、限制自主决定权等),且具备劳动关系特征,仍可能被认定为事实劳动关系。签好书面协议明确关系性质、避免直接人身管理和固定考勤排班是关键。
Q4:派遣超10%有什么后果?
劳动行政部门可责令限期改正;逾期不改正的,按每人五千元以上一万元以下罚款,还可能引发社保补缴、企税扣除受质疑等连带风险。
*说明